배차킹으로 보낸 화물이 운송 중 파손되면 먼저 기사님이 배상하고, 기사님이 적재물보험에 가입하지 않았다면 배차킹이 가입한 적재물보험으로 먼저 처리합니다.
1톤부터 3.5톤처럼 작은 화물차는 기사님의 적재물보험 의무 가입 대상이 아니어서, 이 부분이 화주 입장에서 큰 차이를 만듭니다.
다만 상하차 도중 생긴 파손과 천재지변은 기사님 책임이 아니고, 반도체나 배터리 같은 고가품은 특약보험으로 처리하니 참고해 주세요!
적재물보험은 산재보험과 무엇이 다를까?
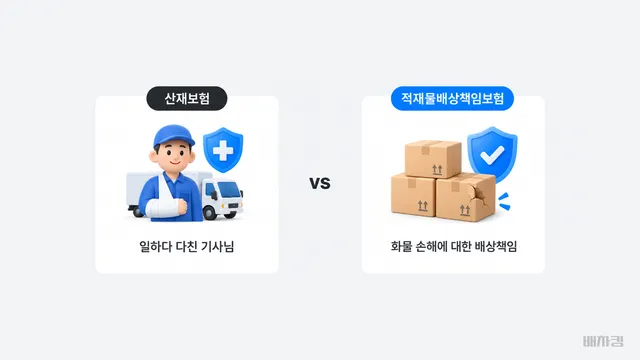
산재보험이 일하다 다친 기사님을 위한 보험이라면, 적재물배상책임보험은 운송 중 화물이 파손되거나 분실됐을 때 화주의 손해를 배상하기 위한 보험입니다.
예를 들어 같은 사고로 기사님이 다쳤다면 산재보험, 화주의 장비가 망가졌다면 적재물보험이 다루는 영역입니다.
모든 화물차가 적재물보험에 가입되어 있을까?
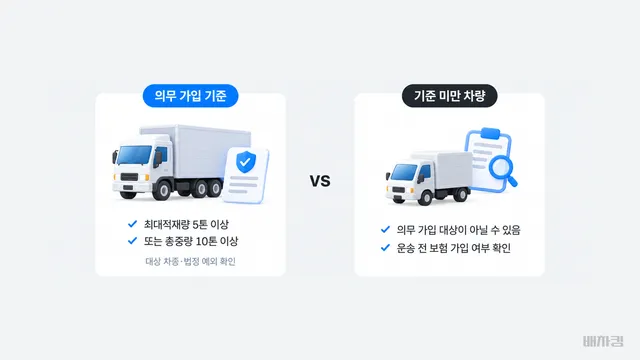
화물자동차 운수사업법에 따라 운송사업자는 최대적재량 5톤 이상이거나 총중량 10톤 이상인 화물차에 대해 차량별로, 사고 1건당 2천만원 이상을 보상하는 적재물보험에 의무 가입해야 합니다.
반대로 기업 화주가 자주 쓰는 1톤, 1.4톤, 2.5톤, 3.5톤 차량은 의무 가입 대상이 아니어서, 기사님이 보험에 가입하지 않은 경우도 있습니다.
배차킹으로 보내면 파손 보상은 어떻게 될까?
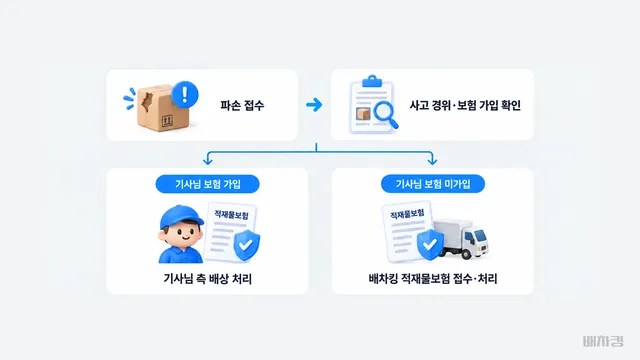

배차킹은 적재물보험에 가입되어 있어서, 기사님의 보험 가입 여부와 관계없이 화주가 보상에서 빠지지 않도록 처리합니다.
상황 | 보상 처리 |
|---|---|
기사님이 적재물보험에 가입한 경우 | 기사님이 배상 |
기사님이 적재물보험에 가입하지 않은 경우 | 배차킹 적재물보험으로 먼저 처리 |
반도체, 배터리 등 고가품 | 특약보험으로 처리 |
상하차 도중 파손, 천재지변 | 기사님 책임 아님 |
조명 박스가 깨졌을 때는 어떻게 처리됐을까?
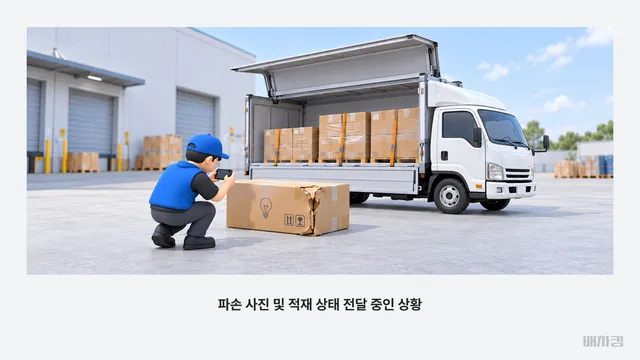

경기 파주의 한 조명기구 업체는 조명 박스 약 900kg을 1톤 윙바디로 약 80km 떨어진 경기 수원 매장에 보냈는데, 운송 중 급정거로 적재함 안 박스 일부가 찌그러진 채 도착했습니다.
매장 담당자가 하차하면서 파손된 박스와 적재 상태를 사진으로 남겨 배차킹에 전달했고, 기사님이 보험에 가입하지 않은 차량이라 배차킹 적재물보험으로 먼저 처리가 진행됐습니다.
파손을 발견하면 화주는 무엇을 해야 할까?
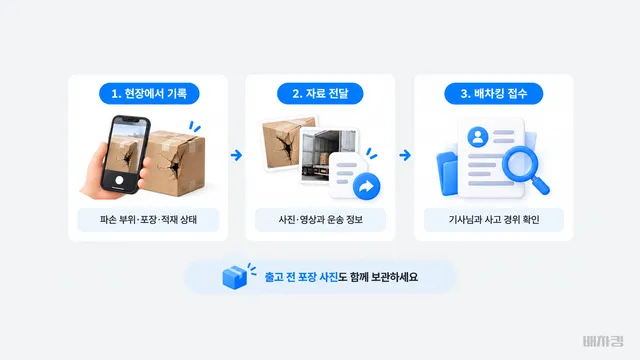
파손을 발견하면 하차 현장에서 바로 파손 부위와 포장 상태, 적재함 안의 모습을 사진이나 영상으로 남겨 배차킹에 알려 주셔야 합니다.
증거와 자료가 있으면 배차킹이 기사님과 직접 이야기해 처리하므로, 출고 전에 포장 상태를 찍어 두는 것도 나중에 큰 도움이 됩니다.
상하차 중 파손과 고가품은 어떻게 대비할까?
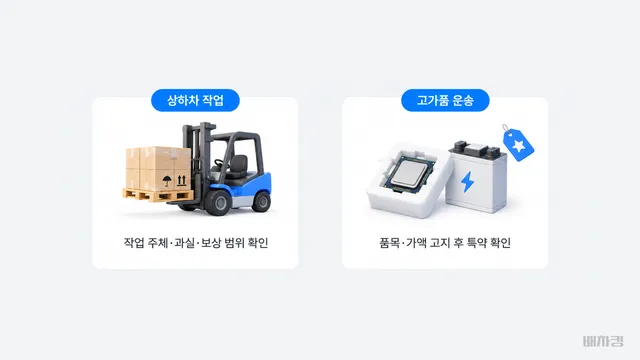
상하차 도중 생긴 파손은 기사님 책임이 아니기 때문에, 지게차 작업이나 인력 하차를 맡는 현장에서 화물을 다룰 때 특히 주의해 주셔야 합니다.
반도체나 배터리처럼 값비싼 화물은 일반 적재물보험이 아닌 특약보험으로 처리하니, 배차 신청 때 고가품이라는 점을 요청사항에 꼭 적어 주세요.
정리
배차킹은 적재물보험에 가입되어 있어, 기사님이 보험에 가입하지 않은 소형 차량으로 보낸 화물도 배차킹 보험으로 먼저 처리합니다.
파손은 하차 현장에서 바로 증거를 남겨 알려 주시고, 상하차 중 파손과 천재지변은 기사님 책임이 아니며 고가품은 특약보험으로 처리된다는 점을 기억해 주세요.
함께 보면 좋은 글
🔗 화물운송 산재보험료, 화주 기업도 부담해야 할까?